
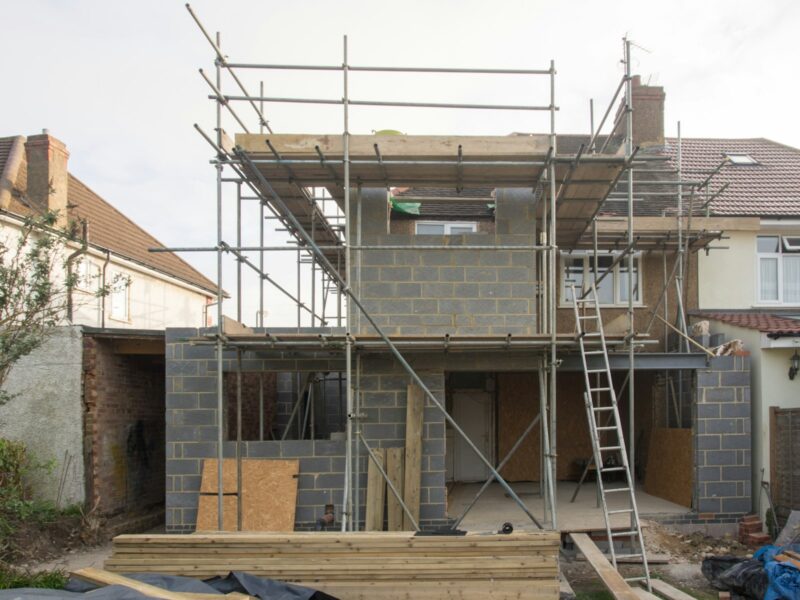
Wie een groter huis nodig heeft, denkt eerst aan verhuizen. Maar de woningmarkt zit op slot, en volgens experts gaat dat voorlopig niet vanzelf over. Voor veel huishoudens is een aanbouw, een opbouw of een dakkapel daarom niet de tweede keus maar de verstandigste. Je houdt je huis, je buurt en vaak ook je hypotheek, en je betaalt geen overdrachtsbelasting over een huis dat je eigenlijk niet wilt kopen.
NU.nl schreef op 26 september dat het kabinet de woningnood wil aanpakken met het Actieplan Versnelling Woningbouw, door meer en sneller te bouwen. Maar om de markt weer in beweging te krijgen, is volgens experts vooral meer middenhuur nodig. Zolang die ontbreekt, blijft iedereen zitten waar hij zit.
Waarom de doorstroming stokt
Middenhuur is de trede tussen de sociale huur en een koophuis. Het is het segment voor mensen die te veel verdienen voor een sociale huurwoning maar niet kunnen of willen kopen. Als die trede ontbreekt, loopt de hele keten vast. Ouderen blijven in hun eengezinswoning of hun sociale huurwoning wonen omdat er niets passends is om naartoe te gaan. Starters vinden geen huurwoning en blijven langer bij hun ouders of in een te kleine flat. En gezinnen die groter willen, vinden geen huis dat vrijkomt.
Het platform De Belegger zet de cijfers op een rij. Starters betrokken in 2024 bijna 13.000 minder particuliere huurwoningen dan in 2023, en de particuliere huursector kromp dat jaar netto met 3.000 woningen. Het kabinet wil tot 2039 zo’n 160.000 middenhuurwoningen erbij, maar dat is een plan voor de lange termijn. Wie nu een kamer tekortkomt, heeft daar weinig aan.
Het actieplan zelf, met vijftig maatregelen, bespraken we eerder in wat de verbouwer merkt van de vijftig punten om sneller te bouwen. Het korte antwoord is dat het vooral de nieuwbouw raakt en niet je eigen verbouwplan.
Verhuizen of verbouwen, eerlijk naast elkaar
Een verhuizing lijkt de schone oplossing. Je koopt wat je nodig hebt en klaar. Maar een verhuizing kost geld dat je nooit meer terugziet, en daar vergeten mensen vaak een deel van. Wie een huis koopt om er zelf te wonen en niet onder de startersvrijstelling valt, betaalt in 2026 twee procent overdrachtsbelasting, zo staat op de site van de Rijksoverheid. Daar komen de notaris, de taxatie, het hypotheekadvies en vaak een aankoopmakelaar bij, en aan de verkoopkant de makelaar voor je oude huis en de verhuizing zelf.
Bij verbouwen investeer je in stenen die je houdt. Een aanbouw of dakkapel verhoogt meestal de waarde van je huis, al is die meerwaarde zelden gelijk aan wat de verbouwing kost. Je ruilt de kosten van kopen en verkopen in voor bouwkosten, overlast en een paar maanden stof.
| Punt | Verhuizen | Verbouwen |
|---|---|---|
| Eenmalige kosten die je niet terugziet | Overdrachtsbelasting, notaris, taxatie, advies, makelaars, verhuizer | Vergunning als die nodig is, architect of tekenaar, soms tijdelijke opslag |
| Hypotheek | Nieuwe lening, vaak tegen de rente van nu | Bestaande lening blijft, alleen het extra deel tegen de huidige rente |
| Wat je ervoor terugkrijgt | Een ander huis, misschien op een betere plek | Meer ruimte in je eigen huis en buurt |
| Onzekerheid | Of je iets vindt, en tegen welk bod | Planning van de aannemer, meerwerk, verborgen gebreken |
| Overlast | Een drukke periode rond de verhuizing | Weken tot maanden bouw in en om je huis |
| Wat je niet kunt oplossen | Weinig, als je het juiste huis vindt | Een te kleine kavel, een slechte ligging of een buurt waar je weg wilt |
De hypotheek is voor veel mensen het doorslaggevende punt. Wie jaren geleden een lage rente heeft vastgezet, raakt die bij een verhuizing voor een groot deel kwijt, tenzij je hypotheek meeverhuisbaar is en je nieuwe huis niet veel duurder is. Bij een verbouwing blijft die oude lening gewoon staan, en leen je alleen het extra bedrag tegen de rente van nu. Reken dat met je hypotheekadviseur voor je eigen situatie door, want het verschil kan groot zijn.
Wanneer verbouwen de betere keus is
Verbouwen is vooral slim als je je huis en je buurt eigenlijk goed vindt en je alleen ruimte tekortkomt. Een extra slaapkamer onder een dakkapel, een woonkeuken in een aanbouw aan de achterkant of een werkkamer op zolder lost dat vaak beter op dan een huis twee straten verderop dat net iets groter is. Welke uitbreiding bij jouw huis past, lees je in aanbouw, opbouw of dakkapel.
Verhuizen blijft de betere keus als het probleem niet in de vierkante meters zit. Wil je dichter bij je werk of school wonen, is je kavel te klein voor een aanbouw, of wil je gewoon weg uit de buurt, dan bouw je dat niet weg. Ook als een verbouwing zo groot wordt dat je bijna een nieuw huis bouwt, loont het om beide kanten eerlijk door te rekenen.
Waar je begint als je gaat uitbreiden
Begin met de regels. Veel aanbouwen aan de achterkant mogen zonder vergunning, maar lang niet alles, en een dakkapel aan de voorkant ligt vaak anders. Wat wel en niet mag, staat in vergunning nodig voor je verbouwing. Laat daarna een tekening en twee of drie offertes maken, en vraag je hypotheekverstrekker hoe een verhoging met een bouwdepot werkt. Zet in je planning ook ruimte voor tegenvallers, want bij een bestaand huis kom je altijd iets tegen wat je vooraf niet zag.
De woningmarkt gaat de komende jaren niet ineens los. Wie wacht op het perfecte huis dat vrijkomt, wacht misschien lang. Wie nu de ruimte in zijn eigen huis beter benut, heeft die ruimte over een jaar gewoon.
