
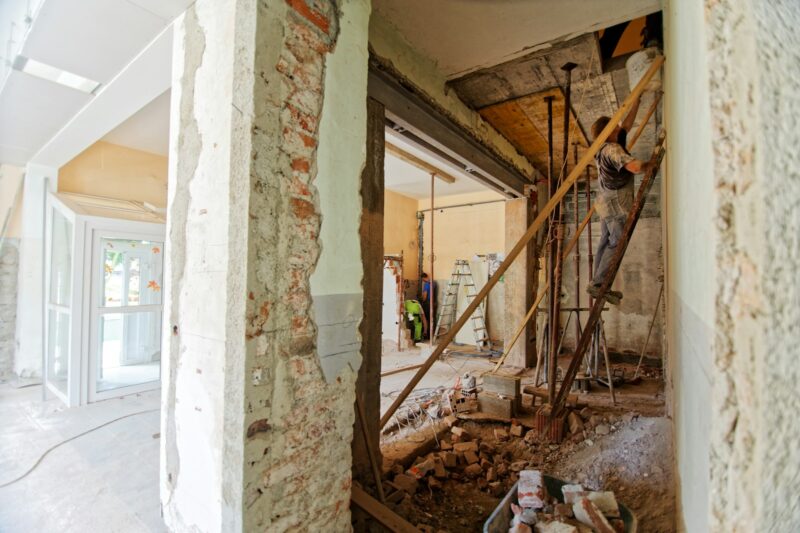
Overbieden op een huis is niet langer vanzelfsprekend. In het afgelopen kwartaal werd bij bijna twee derde van de verkochte huizen boven de vraagprijs geboden, tegen ruim 72 procent een jaar eerder, schreef NU.nl op 17 oktober. Hypotheekexpert Wesley van der Ham wijst op de gestegen hypotheekrente als belangrijkste oorzaak. Voor wie een huis zoekt om zelf op te knappen, is dat interessanter dan het lijkt. Niet omdat opknappers ineens goedkoop zijn, maar omdat je weer tijd krijgt om de verbouwing in je bod te verwerken in plaats van te gokken.
Opknappers staan langer te koop
Het nieuws achter het nieuws zit in de kwartaalcijfers van de NVM. Samen met Brainbay keek de makelaarsvereniging naar de kwaliteit van verkochte woningen, een score die onder meer de staat van onderhoud en het energielabel combineert. Huizen met een hoge score stonden in het derde kwartaal van 2026 gemiddeld 28 dagen te koop, huizen met een lage score 36 dagen, volgens de NVM-cijfers van 8 oktober. Een week extra lijkt weinig, maar het zegt dat kopers bij een huis met achterstallig onderhoud aarzelen. Daar ontstaat ruimte om te onderhandelen.
Het hangt wel sterk af van het soort huis. Bij tussenwoningen werd in het afgelopen kwartaal nog in 74 procent van de gevallen overboden, bij appartementen in 70 procent en bij vrijstaande huizen in 44 procent. De markt voor tussenwoningen is volgens de NVM nog altijd het krapst, al groeide het aanbod van tussen- en hoekwoningen op jaarbasis met 30 procent. Een rijtjeshuis dat flink aangepakt moet worden is dus nog geen koopje, maar je staat er minder vaak tegenover tien andere bieders die het niet kan schelen wat de keuken kost.
Je bod begint bij de verbouwing, niet bij de vraagprijs
In een overspannen markt draait het om de vraag hoeveel je boven de vraagprijs gaat. Bij een opknapper is dat de verkeerde volgorde. Een zinnig bod reken je terug vanaf het eindresultaat. Wat is het huis waard als het klaar is, wat kost het om daar te komen, en hoeveel marge houd je aan voor tegenvallers? Wat overblijft is wat je kunt bieden.
Om die rekensom te maken heb je twee dingen nodig die je in een krappe markt vaak niet kreeg. Het eerste is een tweede bezichtiging met iemand die verstand heeft van bouw, of een bouwkundige keuring vooraf. Vocht in de kruipruimte, een dak aan het eind van zijn leven of scheuren die op de fundering wijzen, maken het verschil tussen een opknapper en een bodemloze put. Hoe je dat laatste herkent, staat in ons stuk over scheuren in de fundering. Het tweede is een globale begroting. Laat bij de grote posten een aannemer meekijken, en reken ook de klussen mee die je pas tijdens het slopen tegenkomt. Dat zijn precies de posten die in een offerte als meerwerk terugkomen.
De NVM noemt het zelf ook. Kopers kunnen vaker een tweede bezichtiging plannen en krijgen bij sommige huizen meer ruimte om te onderhandelen. Wij vinden dat de belangrijkste winst van deze markt voor klussers. Niet een paar duizend euro onder de vraagprijs, maar weer de kans om voorbehouden te maken en te weten waar je aan begint.
De verbouwing meefinancieren
Een opknapper kopen gaat over meer dan de koopsom. Je kunt de verbouwing meenemen in je hypotheek, waarbij de bank kijkt naar de waarde van het huis na de verbouwing. Het geld voor de verbouwing komt dan in een bouwdepot. Daar komen in 2027 twee dingen bij die voor klussers gunstig uitpakken. De grens voor de Nationale Hypotheek Garantie gaat naar 500.000 euro, en die grens geldt voor koopsom en verbouwing samen. Koop je een huis met energielabel E, F of G, dan krijg je met NHG standaard 20.000 euro extra ruimte voor energiebesparende maatregelen. Hoe dat precies uitpakt, met een rekenvoorbeeld, lees je in ons stuk over de hogere NHG-grens en je verbouwplannen.
Daar staat de hogere rente tegenover. De rente voor de meest gekozen rentevaste periodes met NHG ligt volgens NU.nl tussen de 4,2 en 5,2 procent, en dat betekent dat je met hetzelfde inkomen minder kunt lenen. Bij een opknapper drukt dat dubbel, want je leent voor het huis en voor de verbouwing. Gaat een deel van het werk naar isolatie of een warmtepomp, kijk dan ook naar de Energiebespaarlening van het Warmtefonds. Hoe die zich verhoudt tot een hypotheekverhoging, staat in ons stuk over hypotheek verhogen of het Warmtefonds.
Is het nu je kans?
Voor een vrijstaand huis met achterstallig onderhoud lijkt de kans echt groter dan een jaar geleden. Bij een tussenwoning in een gewilde buurt is de concurrentie kleiner geworden, maar nog lang niet weg. Makelaar Frits Markus waarschuwt in NU.nl bovendien dat de hogere rente geen einde maakt aan het overbieden, omdat makelaars huizen vaak te hoog in de markt zetten. En Van der Ham verwacht dat kopers weer flink tegen elkaar gaan opbieden zodra de rente daalt.
Dat maakt het een venster en geen trend waar je op kunt wachten. Wie al langer met het idee van een opknapper speelt, doet er goed aan nu de rekensom te maken, met een begroting en een keuring, zodat je kunt bieden zodra het goede huis langskomt. Dat is in deze markt het voordeel van de klusser. Waar anderen afhaken bij een oude badkamer en een slecht label, weet jij wat het kost om het op te lossen.
